

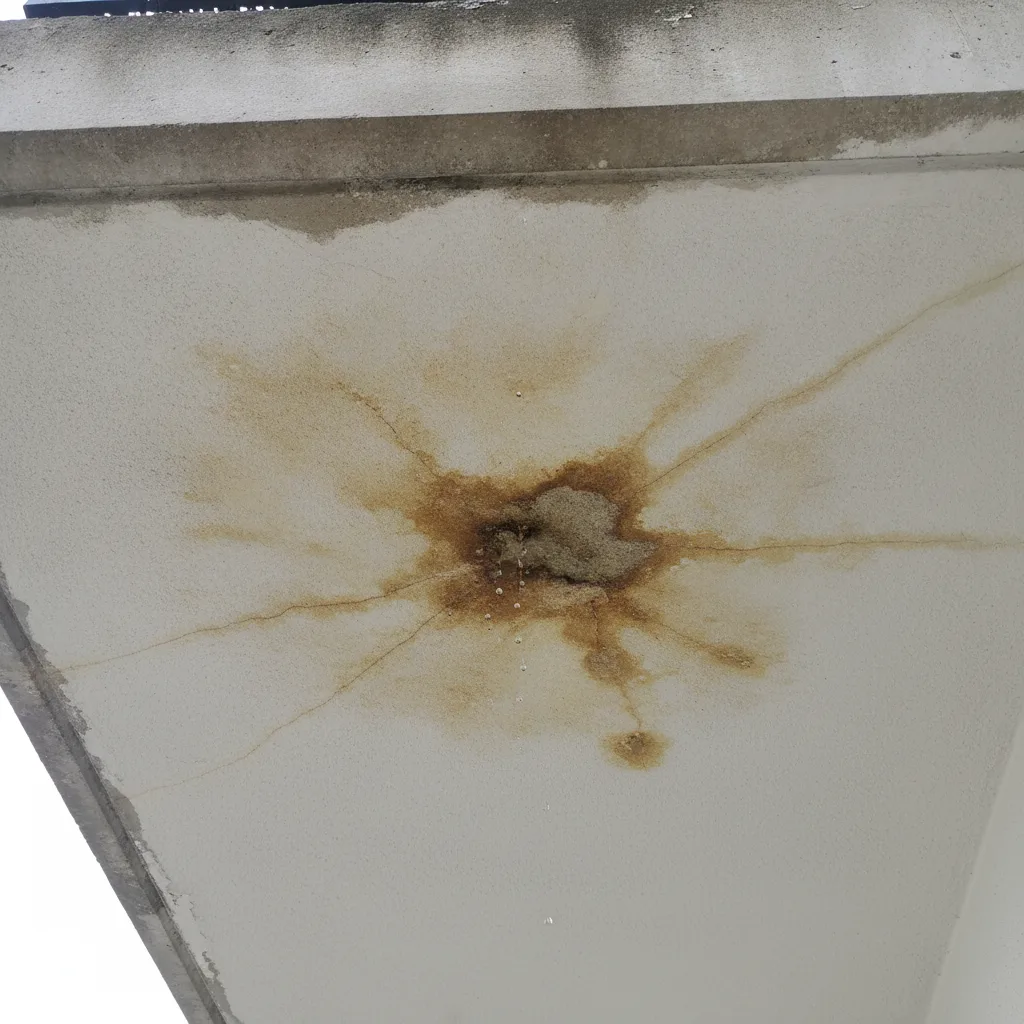
Wasserfleck an der Decke unter dem Balkon, tropfender Türanschluss, feuchte Wand in der Wohnung darunter – und die erste Frage ist fast immer: Zahlt das die Versicherung? Die ehrliche Antwort: oft nicht. Wasserschäden durch von außen eindringendes Niederschlagswasser über eine undichte Balkonabdichtung sind in vielen Wohngebäude- und Hausratspolicen nicht versichert, weil dahinter keine versicherte Gefahr wie Leitungswasser oder Sturm steckt, sondern Verschleiß.
Wir kommen in Hamburg täglich zu genau solchen Schäden: zur Notabdichtung binnen 24–48 Stunden, zur Leckortung oder zur Schadenskartierung. Was wir dabei über Versicherungen wissen, geben wir hier weiter – als Orientierung, nicht als Rechtsberatung. Ob Ihre Police zahlt, kann am Ende nur die Prüfung Ihrer Vertragsbedingungen klären. Dieser Ratgeber sagt Ihnen, worauf Sie dabei achten müssen und was im Schadensfall sofort zu tun ist.
Zwei Policen, zwei Schutzbereiche: Wohngebäude- und Hausratversicherung
Bei Wasser vom Balkon entscheidet zuerst, wem die geschädigte Sache gehört – danach richtet sich, welche Police zuständig ist und wer den Schaden meldet:
Die Wohngebäudeversicherung schließt der Eigentümer – bei Eigentumswohnungen in der Regel die Gemeinschaft – und versichert das Gebäude gegen versicherte Gefahren wie Leitungswasser, Sturm oder Feuer. Die Hausratversicherung schützt den Bewohner für seine beweglichen Sachen: Möbel, Teppiche, Elektronik. Ein nasser Teppich in der Wohnung unter dem Balkon ist also Sache des Bewohners und seiner Hausrat – die tropfende Decke darüber ist Sache des Gebäudeeigentümers und seiner Wohngebäudeversicherung.
Der ehrliche Teil: Regenwasser über die Abdichtung ist oft nicht gedeckt
Jetzt das, was Versicherer ungern laut sagen: Der klassische Leitungswasserschutz greift bei Wasser aus Rohren, Heizungen oder Geräten – also aus dem Inneren des Gebäudes. Wasser, das von außen durch eine undichte Abdichtung, porösen Beton oder einen schadhaften Türanschluss ins Gebäude dringt, ist in vielen Policen ausgeschlossen. Aus Sicht der Versicherer ist das kein plötzliches versichertes Ereignis, sondern die Folge von Alterung, Verschleiß oder Baumangel – und genau dafür zahlt keine Sachversicherung.
Auch die Hausratversicherung hilft häufig nicht: Sie versichert nur gegen bestimmte, im Vertrag genannte Gefahren, und eindringendes Niederschlagswasser zählt bei vielen Tarifen nicht dazu. Deshalb enden etliche „Wasserschaden“-Meldungen mit einer Ablehnung – nicht, weil der Schaden nicht echt wäre, sondern weil der Vertrag ihn nicht deckt. Was das für Sie bedeutet: Prüfen Sie Ihre Police, bevor der Schaden eintritt – achten Sie auf die Begriffe Leitungswasser, Niederschlag, allmähliche Einwirkung und Baumangel – oder lassen Sie die Bedingungen von Ihrem Versicherer oder Makler erklären. Und nach dem Schaden gilt: Melden Sie trotzdem (dazu gleich mehr), denn es gibt Verträge mit erweiterter Deckung, und eine Prüfung kostet nichts.
Wasserschaden am Balkon: Diese Schritte sofort unternehmen
Egal, ob die Versicherung zahlen wird oder nicht – die ersten Stunden entscheiden darüber, wie groß der Schaden wird. Die Reihenfolge ist wichtig:
Wenn die Versicherung nicht zahlt: Wer trägt die Sanierungskosten?
Eine Ablehnung der Versicherung bedeutet nicht, dass der Schaden verschwindet: Die Instandhaltung des Balkons ist Sache des Eigentümers – bei einer Mietwohnung der Vermieter, bei Gemeinschaftseigentum die WEG – und zwar unabhängig davon, ob eine Police eintritt. Die Realität sieht so aus: Eine neue Abdichtung kostet 80–150 €/m² (ein 5-m²-Balkon: 600–900 €), die Komplettsanierung 400–800 €/m², ein typischer 5-m²-Balkon also 3.000–4.500 €. Wer den Schaden aufschiebt, zahlt doppelt: Jeder weitere Winter treibt Wasser tiefer in Platte und Bewehrung.
Als Mieter zahlen Sie für die Bausubstanz nichts – wohl aber für Ihre eigenen Sachen, wenn die Hausrat nicht greift. Und eine Ablehnung sollten Sie nicht einfach hinnehmen: Versicherer liegen nicht immer richtig, und eine neutrale Schadenskartierung mit Bericht (250–500 €, bei Auftrag verrechnet) ist eine belastbare Grundlage für einen Widerspruch. Ob sich der Weg über Anwalt oder Gutachter lohnt, hängt von der Schadenshöhe ab – das sollte man nüchtern durchrechnen, bevor man in einen langen Streit geht.
So vermeiden Sie den nächsten Wasserschaden am Balkon
Der beste Versicherungsschutz ist ein dichter Balkon – denn den Verschleiß zahlt am Ende immer der Eigentümer, nicht die Police. Drei ehrliche Fakten zur Prävention: Eine fachgerechte Flüssigkunststoff-Abdichtung ist für 20–25 Jahre ausgelegt (Herstellergewährleistung bis 10 Jahre), die Versiegelung einer Beschichtung ist nach 12–15 Jahren optisch verbraucht und sollte für 30–50 €/m² erneuert werden. Entscheidend sind die Details: Der Wandhochzug muss mindestens 15 cm betragen, das Gefälle 1,5–2 %, und der Türanschluss ist die häufigste Leckstelle – eine Detailabdichtung dort kostet 250–500 € pauschal und verhindert den Großteil der Schlagregenschäden.
Wer als Eigentümer einmal im Jahr einen Blick auf Abdichtung, Anschlüsse und Ablauf wirft – am besten nach dem Winter –, erkennt Probleme, bevor Wasser in die Konstruktion zieht. Eine kleine Undichtheit, die früh behoben wird, kostet dreistellig. Dieselbe Undichtheit, die einen Winter lang arbeitet, wird zur Komplettsanierung mit fünfstelligem Schaden an der Decke darunter. In diesem Sinne: Die Versicherungsfrage ist die zweite Frage – die erste ist, ob der Balkon überhaupt dicht ist.
Häufige Fragen zu diesem Thema
Zahlt die Wohngebäudeversicherung, wenn Regenwasser über den Balkon eindringt?
Oft nicht: Wasser von außen durch eine undichte Abdichtung gilt in vielen Policen als Verschleiß und ist nicht über den Leitungswasserschutz gedeckt. Prüfen Sie Ihre Bedingungen – und melden Sie den Schaden trotzdem, die Prüfung kostet nichts.
Was kostet die Notabdichtung, wenn es akut durch die Decke tropft?
Eine Notabdichtung als Sofortmaßnahme kostet ab 350 €; in Hamburg sind wir binnen 24–48 Stunden vor Ort. Dazu kommt die Ursachenklärung: Leckortung mit Bericht 150–350 €, bei anschließendem Auftrag verrechnet.
Zahlt die Hausratversicherung für Möbel, die durch den Balkon nass geworden sind?
Nur wenn Ihr Vertrag die Gefahr ausdrücklich deckt – bei eindringendem Niederschlagswasser ist das häufig nicht der Fall. Dokumentieren Sie den Schaden und lassen Sie die Bedingungen prüfen, bevor Sie auf eine Erstattung hoffen – oder sie aufgeben.
Wer zahlt die Sanierung, wenn keine Versicherung eintritt?
Der Eigentümer beziehungsweise bei Gemeinschaftseigentum die WEG – Instandhaltung ist kein Versicherungsfall. Eine Abdichtung kostet 80–150 €/m², die Komplettsanierung eines 5-m²-Balkons 3.000–4.500 €. Mieter zahlen nur für ihre eigenen beweglichen Sachen.
Die Versicherungsfrage beim Balkon-Wasserschaden hat eine unbequeme Antwort: Regenwasser durch die Abdichtung ist häufig nicht gedeckt, weil Verschleiß keine versicherte Gefahr ist. Deshalb gilt: Police früh prüfen, im Schadensfall dokumentieren, melden und nur die Notsicherung veranlassen – eine Notabdichtung ab 350 € stoppt den Schaden, die Leckortung mit Bericht schafft die Grundlage für alles Weitere.
Und wenn die Versicherung nicht zahlt, bleibt die Sanierung – die ist Instandhaltung des Eigentümers und lässt sich nicht auf eine Police abwälzen. Wer seinen Balkon einmal im Jahr prüft und kleine Undichtheiten sofort beheben lässt, spart sich den großen Schaden: Eine Detailabdichtung am Türanschluss für 250–500 € ist billiger als jeder Wasserschaden, der einen Winter lang arbeiten durfte.
